Resolução CMN 4.966 e cobrança: o que o atraso passou a mover na conta do risco
Desde 1º de janeiro de 2025, bancos, financeiras e cooperativas de crédito provisionam pela perda esperada. A Resolução CMN 4.966 aproximou do padrão internacional IFRS 9 a contabilidade das instituições autorizadas pelo Banco Central e trocou a régua de níveis de risco da Resolução 2.682 pela perda esperada em três estágios. Ficaram de fora as administradoras de consórcio, as instituições de pagamento, as corretoras e distribuidoras de valores e as corretoras de câmbio (art. 1º, § 1º, I), que seguem regra própria do Banco Central.
Para quem cobra, a mudança tem um efeito prático. O atraso já pesava na provisão desde a Resolução 2.682, que classificava o crédito por faixa de atraso. Agora ele move o crédito de estágio, e o estágio decide se a provisão cobre 12 meses ou todo o prazo esperado do contrato. O pano de fundo não ajuda: a Serasa registrou 83,9 milhões de consumidores inadimplentes em agosto de 2026, o maior número da série histórica.
Os dois marcos de atraso que a norma escreveu
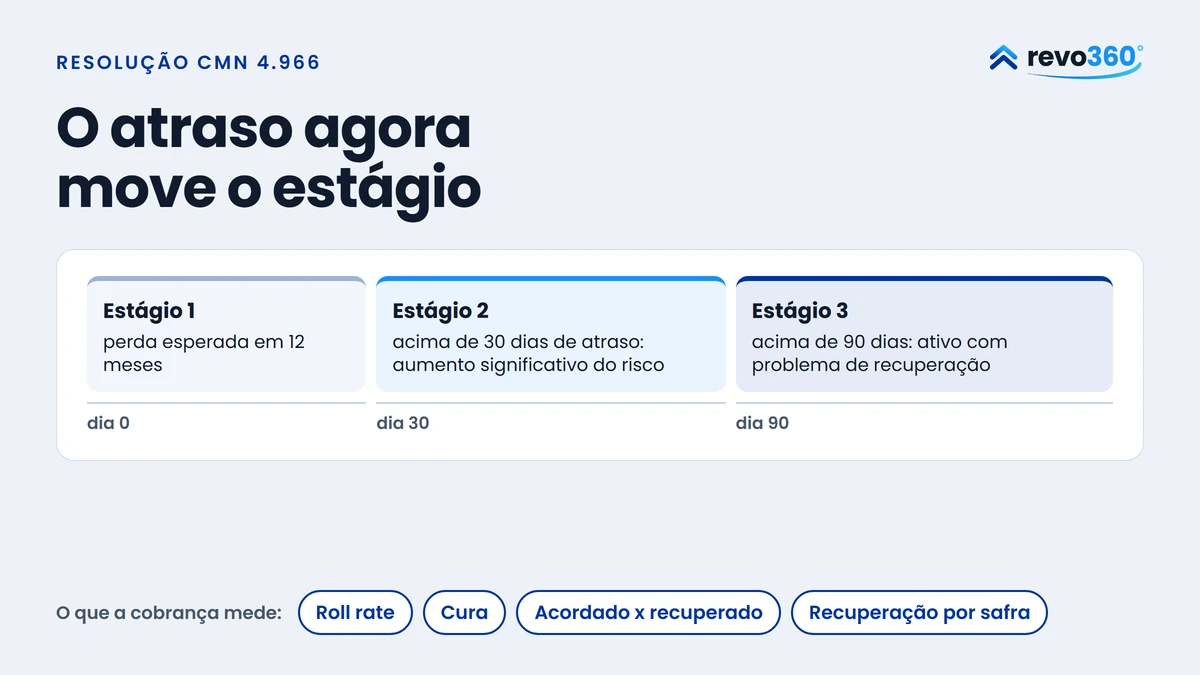
A 4.966 separa os instrumentos financeiros em três estágios. No primeiro, a provisão cobre a perda esperada para os próximos 12 meses. No segundo, quando o risco de crédito aumentou significativamente desde o reconhecimento inicial, a provisão passa a cobrir todo o prazo esperado do contrato. No terceiro ficam os ativos com problema de recuperação de crédito.
Dois desses limites estão escritos em dias de atraso:
- Acima de 30 dias. Considera-se que há aumento significativo do risco de crédito, independentemente de outros fatores, quando o atraso no pagamento de principal ou de encargos passa de 30 dias (art. 38, § 7º). Com evidência devidamente comprovada, a instituição pode levar esse marco a até 60 dias (§ 8º), e deve usar prazo menor se o aumento do risco ficar caracterizado antes (§ 9º). É a porta do segundo estágio.
- Acima de 90 dias. O atraso superior a 90 dias caracteriza o ativo com problema de recuperação de crédito (art. 3º, I). É o terceiro estágio.
O terceiro estágio pesa no resultado de duas formas. A norma mantém a vedação de receita ainda não recebida, que a 2.682 aplicava a partir de 60 dias de atraso, e a estende a todo ativo com problema de recuperação (art. 17). E a Resolução BCB 352, que complementa a 4.966, fixa para os ativos inadimplidos, com atraso acima de 90 dias, uma provisão mínima que cresce com o tempo de atraso e varia com a modalidade do crédito e a garantia.
A renegociação também entra na conta
A norma não olha só o calendário. Entre os indicativos de que uma obrigação não será integralmente honrada, ela lista a reestruturação do ativo (art. 3º, § 2º, II). E define reestruturação como a “renegociação que implique concessões significativas à contraparte, em decorrência da deterioração relevante de sua qualidade creditícia, as quais não seriam concedidas caso não ocorresse tal deterioração” (art. 2º, XXI). É essa última parte que separa a reestruturação de uma campanha comercial de desconto.
Para a cobrança, a leitura é direta: o acordo com desconto profundo, feito porque o cliente não consegue pagar, pode levar o contrato ao terceiro estágio, mesmo sem 90 dias de atraso, ou mantê-lo lá. Para sair dele, a norma exige quatro coisas ao mesmo tempo: que não haja parcela vencida, que os pagamentos sigam em dia por período suficiente para mostrar melhora significativa da capacidade de pagamento, que as demais obrigações sejam cumpridas no mesmo período e que haja evidência de que a obrigação será integralmente honrada (art. 3º, § 4º). E quem sai do terceiro estágio, em regra, vai para o segundo, e não direto para o primeiro (art. 37, II, b).
O que tira o crédito do estágio de problema, portanto, é o acordo cumprido por tempo suficiente, e não o acordo fechado. Isso traz duas consequências de gestão. A concessão precisa ter regra: quanto de desconto, em que fase e quem decide a exceção. E o cumprimento do acordo deixa de ser indicador só da operação e passa a interessar ao risco.
Os indicadores que conversam com a norma
A operação de cobrança não calcula provisão. Mas boa parte dos números que a área de risco usa para acompanhar a carteira sai dela. Quatro indicadores fazem essa ponte:
| O que a norma pergunta | O que a cobrança mede | Indicador |
|---|---|---|
| Quantos contratos passaram de 30 e de 90 dias? | Quem piorou de faixa, quem melhorou e quem saiu | Roll rate, a migração entre faixas de atraso |
| Quantos voltaram a pagar em dia, e se mantiveram? | Quem voltou para uma faixa menor sem acordo novo, ou com o acordo pago | Cura |
| A obrigação renegociada será honrada? | Quanto do valor acordado entrou, no prazo de cada parcela | Acordado contra recuperado |
| Quanto volta de cada geração de contratos? | O que cada safra devolveu, mês a mês | Recuperação por safra |
O roll rate é o primeiro da lista porque é o que se mexe antes. A posição da carteira é uma foto: diz quanto está em cada faixa hoje. O roll rate é o filme: diz quanto da faixa de 1 a 30 dias passou para a de 31 a 60 no mês, e quanto voltou. Como as faixas do painel (1 a 30, 31 a 60, 61 a 90 e acima de 90 dias) têm as fronteiras dos marcos da norma, a taxa de rolagem para depois de 30 e para depois de 90 dias mostra a velocidade com que a carteira se aproxima do segundo e do terceiro estágios. Confira com a contabilidade a contagem de dias: o painel conta do vencimento ajustado ao dia útil. O método, com a conta, está em Como calculamos o roll rate.
Um cuidado: na matriz de migração, o acordo novo troca a dívida vencida por parcelas a vencer, e o contrato aparece em dia no mesmo mês. Para conversar com a norma, conte o atraso também pelas parcelas originais dos acordos ainda não quitados: assim o acordo só cura quando é pago.
A recuperação por safra responde a outra pergunta: de cada geração de contratos que entrou na cobrança no mesmo mês, quanto voltou em três, seis e doze meses. É o tipo de série que mostra se a carteira de hoje se comporta como as anteriores.
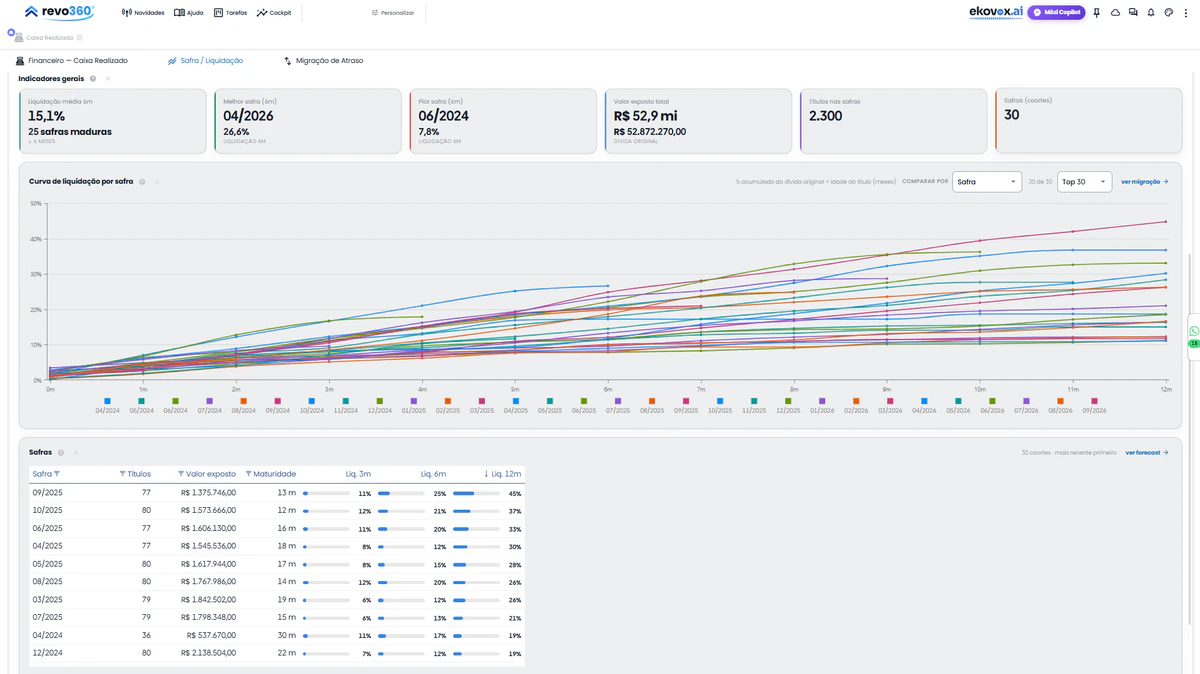
A curva de liquidação de cada safra, mês a mês desde a entrada na cobrança. Dados fictícios, gerados por IA; qualquer semelhança é mera coincidência.
O forecast de recuperação fecha o quadro: projeta o caixa das parcelas a vencer, de acordos e de contratos, e mostra a distância entre o contratado e o que a taxa histórica de realização do credor sustenta. Essa distância é o risco de quebra, e não é a perda esperada da norma.
Quando a carteira está com assessorias
Com parte da carteira em assessorias terceirizadas, a pergunta do risco ganha um complemento: quem estava com o contrato quando ele rolou de faixa? Medir cada assessoria pelo caixa do mês premia quem recebeu a carteira mais fácil. O critério que separa mérito de mix é guardar quem tinha a custódia de cada contrato em cada data e medir cada assessoria sobre o que recebeu, ao lado da operação própria. O método completo está em Assessorias de cobrança: como o credor mede quem recupera de verdade.
A concessão precisa de regra
Se a renegociação com concessão significativa pesa no estágio, o desconto não pode depender de quem está na linha. No revo360, a política do credor é cadastro, não código: fases, descontos e encargos são cadastrados uma vez e valem para a equipe própria, para a Sarah, para o jurídico e para a assessoria que opera no revo360. O desconto fora da política vira proposta de exceção, lançada pelo negociador, e só vira acordo depois da decisão de um gestor que não seja o autor, com registro de quem decidiu e quando.
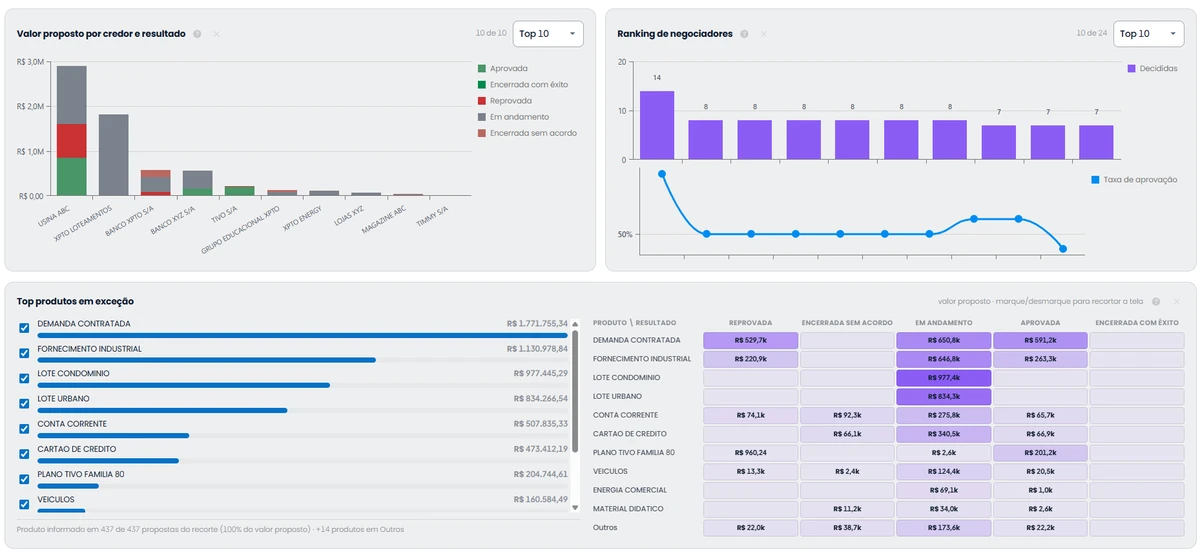
O desconto fora da política espera a decisão de um gestor, e o painel mostra quanto foi aprovado e quanto foi recusado, por credor. Dados fictícios, gerados por IA; qualquer semelhança é mera coincidência.
O que fica com quem cobra e o que fica com o risco
Uma separação evita confusão no comitê. O cálculo da provisão é da área de risco e da contabilidade da instituição, com os modelos dela. O revo360 não calcula provisão nem estágio contábil. O que a operação de cobrança entrega é a matéria-prima, medida com método publicado e tirada da mesma base que registra o acordo e o pagamento: quem rolou, quem curou, quem cumpriu o acordo e quanto cada safra devolveu.
A mesma separação evita uma promessa que ninguém deveria fazer: percentual de redução de provisão. Ele depende do modelo, da carteira e da política de cada instituição, e não se publica sem medição.
Antes de levar ao comitê
- Alinhe as faixas de atraso da cobrança aos marcos de 30 e de 90 dias da norma, com a mesma contagem de dias da contabilidade.
- Meça o roll rate e a cura por faixa, todo mês, e não só a posição da carteira: a norma manda rever a alocação mensalmente diante de atraso (art. 39, I).
- Separe acordo fechado de acordo cumprido: para a norma, só o segundo pode tirar o crédito do estágio de problema.
- Ponha regra em todo desconto: o que foge da política espera a decisão de um gestor, com registro de quem decidiu.
- Meça cada assessoria pelo que recebeu, na data em que recebeu.
- Leve os números à área de risco com o método junto, para que a conta possa ser refeita.
Este texto resume pontos da Resolução CMN 4.966 e da Resolução BCB 352 para quem opera cobrança. Não substitui a leitura das normas nem a orientação contábil e jurídica da instituição.
Fontes: Resolução CMN 4.966/2021; Resolução BCB 352/2023; Resolução CMN 2.682/1999, revogada; Serasa, Mapa da Inadimplência.