O futuro da cobrança com IA: o que já funciona, o que custa e onde para
O futuro da cobrança com IA já começou e tem três frentes: agentes que negociam com o devedor dentro da política do credor, modelos que decidem quem acionar, por qual canal e em que horário, e copilotos que fazem o trabalho de registro do negociador. O que separa o futuro do barulho é o que sempre separou na cobrança: o caixa medido contra um grupo de controle, a política do credor respeitada em todo canal e o custo por acordo. IA que conversa bem e não move a provisão é custo, não resultado.
Este guia diz o que já funciona em produção, quanto custa, onde a IA tem de parar e como provar que ela rende. Cada seção aponta o texto que aprofunda o tema.
O cenário em 2026: volume que nenhuma equipe atende sozinha
A carteira cresceu mais que as equipes. Em agosto de 2026 o Brasil tinha 84,0 milhões de pessoas inadimplentes, 51,0% da população adulta, e 9,3 milhões de empresas na mesma situação (Serasa Experian). No crédito livre a pessoas físicas, a inadimplência chegou a 8,0%, recorde da série iniciada em 2011 (Banco Central, via Jornal do Comércio); parte da alta vem da mudança contábil da Resolução CMN 4.966, segundo o próprio Banco Central. E 81,7% das famílias estavam endividadas em setembro, 29,6% com contas em atraso (CNC, Peic).
Ao mesmo tempo, o devedor passou a negociar mais, e por canal digital: entre maio e agosto de 2026 foram 19,7 milhões de acordos, 36% a mais que no mesmo período de 2025 (Serasa). É nesse volume que a IA entra.
O que a evidência independente diz
Antes das três frentes, o freio. A pesquisa que mais se aproxima de um experimento, feita pela Yale School of Management sobre 22 milhões de casos de cobrança, encontrou que a IA arrecadou 9% menos que o cobrador humano nos primeiros 30 dias, e ainda 5% menos depois de um ano; passar o caso para uma pessoa no sexto dia recuperou só parte da diferença (Yale Insights, 2025). O Gartner prevê que mais de 40% dos projetos de agentes de IA serão cancelados até o fim de 2027 (Gartner, 2025), e, numa pesquisa de 2024, 64% dos clientes disseram preferir que as empresas não usassem IA no atendimento (Gartner, 2024).
Os casos brasileiros publicados mostram ganho, mas com números das próprias empresas, sem grupo de controle divulgado: o Banco BV relata 48% de recuperação com IA nos atrasos de 5 a 15 dias, contra 44% da média histórica humana (Consumidor Moderno, 2026), e a TIM relata 7% a mais de recuperação com um agente no WhatsApp (Teletime, 2026). A leitura honesta das duas pontas: a IA rende quando faz a parte certa do trabalho, com uma pessoa por perto, e cada operação precisa medir a própria.
1. Agentes que negociam dentro da política do credor
O agente de IA conversa com o devedor no WhatsApp, a qualquer hora, apresenta as condições, fecha o acordo e entrega o boleto ou o Pix na conversa. É a frente mais visível e a que mais exige regra.
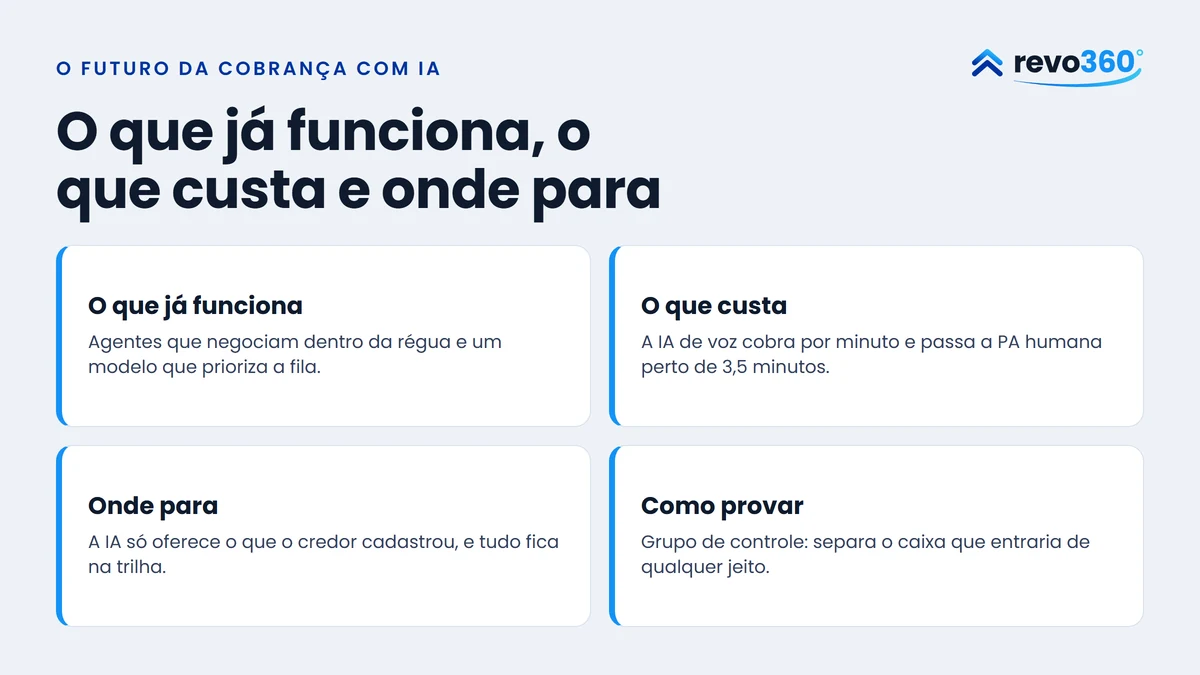
O que funciona: o agente só oferece o que a régua do credor permite para aquela fase. Desconto, número de parcelas e prazo vêm do cadastro, não da criatividade do modelo. Fora disso, ele diz não ou transfere para uma pessoa. No revo360, a Sarah faz esse papel desde setembro de 2026 numa carteira em produção, com usuário próprio na trilha de auditoria; o desconto acima da alçada vira proposta de exceção, com aprovação registrada.
O que ainda não funciona: negociação que depende de julgamento (renegociação de dívida grande, cliente com reclamação aberta, superendividamento) continua sendo trabalho de gente. O agente bom reconhece esses casos e passa adiante.
Para aprofundar: IA na negociação de dívidas, dentro da política do credor e como não ser banido no WhatsApp cobrando.
2. Modelos que decidem quem acionar, por qual canal e quando
A segunda frente é menos visível e costuma render mais: ordenar a carteira. Um modelo de propensão estima, para cada contrato, a chance de pagamento, o canal com mais resposta e o melhor horário, e a fila do dia sai nessa ordem. Com teto de contatos por pessoa e orçamento por canal, a operação gasta menos tentativa com quem não vai pagar e mais com quem está perto de pagar.
O limite é o histórico. Modelo de propensão precisa de carteira com histórico maduro de acionamentos e pagamentos, e erra feio quando aprende com dado que não existiria no momento da decisão (o vazamento de dados, que deixa o modelo ótimo no papel e ruim na carteira). Onde o histórico não existe, a régua determinística bem escrita ganha. No revo360, o jAcob prioriza por credor e os lotes do dia esperam autorização humana: nada sai sem aceite.
Para aprofundar: machine learning na cobrança: o que dá para prever e o que não dá, política de canais e orçamento por canal e quantas tentativas de contato valem a pena.
3. Copilotos que fazem o registro do negociador
A terceira frente mexe no custo da hora do negociador. Durante a ligação ou a conversa, o copiloto transcreve, preenche a ocorrência, o resumo do atendimento, a data da promessa e os dados cadastrais que o cliente disse, e o negociador confere e grava. O tempo que ia para a tabulação volta para a conversa seguinte.
No revo360, a meta de projeto é de 6 segundos para conferir e gravar o que a IA preencheu, e a projeção é de até 60% mais atendimentos por hora. Ambas são projeção, com o método publicado em Como calculamos, não medição de cliente. Quem grava continua sendo o negociador: a IA preenche, a pessoa responde pelo registro.
Para aprofundar: tabulação automática com humanos e como reduzir o TMA da operação de cobrança.
4. Voz: a conta que a manchete não faz
Agente de voz que liga, negocia e fecha acordo existe, e a pergunta certa sobre ele é de custo. A IA de voz cobra por minuto, e o custo não é linear: a cada fala o modelo reprocessa a conversa acumulada. Nas ligações de teste do nosso agente de voz, com custo de token medido, o atendimento saiu a R$ 0,18 com 1 minuto e R$ 3,30 com 6 minutos. Uma posição de atendimento humana de R$ 8.000 por mês, com dois negociadores e copiloto, sai a R$ 1,27 por atendimento, e a conta da IA cruza a da PA por volta dos 3 minutos e meio de conversa.
A consequência prática: a IA de voz vence nos contatos curtos e repetitivos (confirmação, lembrete, segunda via, promessa simples) e perde nos longos. O mix certo é decidido por duração de conversa e por taxa de acordo, que ninguém publica e cada operação precisa medir.
Para aprofundar: o custo de um atendimento de IA de voz contra uma PA humana e benchmark humano x digital na cobrança.
5. Governança: a IA dentro da política, com trilha
Credor regulado não compra IA que não consegue auditar. Os controles que o comitê de risco pede são poucos e objetivos:
- A política vem do credor. A régua escrita em português é compilada em regra determinística, e o motor obedece à regra, não à IA.
- Nada sai sem aceite. Lote montado pela IA espera autorização humana.
- Tudo fica na trilha. O que a IA fez fica separado do que a equipe fez, com usuário próprio, e cada agente desliga pelo próprio cadastro.
- O dado pessoal é protegido. Cobrança tem base legal na LGPD, mas o dado do devedor continua sendo dado pessoal: cifrado, com acesso por perfil e sem ser usado para treinar modelo público de IA.
- Sem constrangimento. O Código de Defesa do Consumidor (art. 42) proíbe expor o devedor ao ridículo, constranger ou ameaçar. Vale para a pessoa e vale para o robô: frequência, horário e tom fazem parte da régua.
O que a lei já exige do robô que cobra
A IA não tem regra própria na cobrança brasileira: ela responde às mesmas leis da pessoa, e algumas pesam mais sobre ela.
- Código de Defesa do Consumidor. Além do art. 42, o art. 71 torna crime a cobrança que interfere no trabalho, no descanso ou no lazer do consumidor (Planalto). Frequência e horário de disparo são assunto jurídico, não só de eficiência.
- Lei do Superendividamento (14.181/2021). Proíbe assediar ou pressionar o consumidor, sobretudo o idoso, o doente e quem está em vulnerabilidade agravada (art. 54-C). O agente precisa reconhecer esses casos e passar para uma pessoa.
- LGPD, art. 20. O titular pode pedir a revisão de decisão tomada só por meio automatizado, inclusive a que define o perfil de crédito, e o controlador tem de informar os critérios (Planalto). Score de propensão e oferta definida por IA entram aqui: o critério precisa estar escrito.
- Horário. Não há regra federal; há leis estaduais. O Rio de Janeiro permite ligação de cobrança das 9h às 19h em dias úteis, e o Paraná, das 8h às 18h e aos sábados das 8h às 13h, entre outros (Procon-MG e MPMG, 2024). A régua precisa saber de qual estado é o telefone.
- Ligações em massa. A Medida Provisória 1.396, de outubro de 2026, considera abusiva a linha que faz mais de mil chamadas por dia (ou o usuário que soma mais de dez mil) com 85% ou mais de chamadas curtas, e pune com 15 dias sem poder ligar (Planalto). O ato da Anatel que a aplica vale a partir de 12 de novembro de 2026 (Teletime). Discador preditivo e IA de voz mal calibrados são exatamente o alvo: a taxa de chamada curta virou indicador de risco.
- O que está em tramitação. O PL 1.933/2025 proíbe ligação automática em massa sem atendente humano e cita a cobrança (Agência Câmara); o PL 4.089/2024 obriga avisar que o consumidor fala com uma IA; e o marco legal da IA, o PL 2.338/2023, aprovado no Senado em 2024, aguarda parecer na Câmara (ficha de tramitação). Nenhum deles é lei em outubro de 2026, mas os três apontam na mesma direção: a IA que cobra vai ter de se identificar e ter uma pessoa ao alcance.
Para aprofundar: governança de IA na cobrança e 5 IAs para cobrança: o que cada uma faz.
6. Como provar que a IA rende
Parte do caixa entraria de qualquer jeito: o cliente que ia pagar no dia seguinte paga com ou sem a mensagem da IA. Sem grupo de controle, a IA leva o crédito desse dinheiro, e o relatório mente para cima.
A prova tem três peças:
- Grupo de controle (holdout). Uma fatia sorteada da carteira fica com a estratégia antiga, congelada. A diferença de caixa entre os dois grupos é o que a IA rendeu de verdade.
- Champion x challenger. Estratégia nova entra contra a atual, por sorteio, com guarda de perdas e leitura diária, e só vira padrão com veredito assinado.
- A métrica que importa para o credor. Recuperação sobre carteira, caixa por canal de fechamento e, no fim, a provisão para perdas caindo. Desde a Resolução CMN 4.966, o atraso acima de 30 dias já sinaliza aumento significativo do risco e o acima de 90 é crédito problemático: a cobrança que segura o atraso aparece na conta do risco do credor.
Para aprofundar: grupo de controle na cobrança, champion x challenger na cobrança e Resolução CMN 4.966 e cobrança.
O que vem até 2030
- Modelo híbrido, não robô contra pessoa. Bancos e varejistas reunidos no CONAREC 2025 chegaram à mesma conclusão: a cobrança não será 100% humana nem 100% IA, e o cliente vulnerável prefere falar com uma pessoa (Consumidor Moderno). A diferença vai estar em quem decide a passagem de um para o outro, e com qual regra.
- Ligação identificada. A autenticação de chamadas obrigatória para quem faz mais de 500 mil ligações por mês está em vigor desde novembro de 2025 e substituiu o prefixo 0303; a meta da Anatel é ter 100% do tráfego autenticado até 2028 (Tecnoblog, Mobile Time). Com o nome da empresa na tela, a ligação de cobrança deixa de competir com o golpe, e a reputação do número vira ativo.
- Pix Automático. Disponível desde junho de 2025, permite que o devedor autorize uma vez o débito das parcelas no próprio banco (Teletime). No segundo trimestre de 2026 ainda eram só 9,5 milhões de transações (Banco Central, via Let’s Money), mas o acordo parcelado com autorização recorrente ataca a quebra, o maior vazamento da cobrança.
- Open Finance. Com 208,8 milhões de consentimentos ativos em julho de 2026 (Let’s Money), o dado de saldo e de fluxo, com o consentimento do cliente, tende a entrar na proposta de acordo: parcela que cabe no bolso, no dia em que o dinheiro entra.
- Mais concorrência pelo mesmo devedor. Portais e programas de renegociação (o novo Desenrola renegociou R$ 22 bilhões até julho de 2026, segundo O Povo) disputam o mesmo cliente. Ganha quem chega primeiro com a proposta certa, e é aí que a priorização por IA paga a conta.
O que não muda
A IA muda quem faz cada tarefa, não o que a cobrança precisa entregar. O credor continua querendo três coisas: a política dele executada igual em todo canal, cada real rastreado do acordo ao repasse e a prova de que o dinheiro entrou por causa da cobrança, e não apesar dela. A IA que ajuda nas três tem futuro. A que só conversa bonito é, como escrevemos em 2025, barulho: “um sino que ressoa”.
Perguntas frequentes
A IA vai substituir o negociador de cobrança?
Não por inteiro. A IA assume o contato curto e repetitivo (lembrete, segunda via, promessa simples) e o registro do atendimento. O negociador fica com o caso que pede julgamento e passa a atender mais por hora, com o copiloto preenchendo a tabulação. A evidência independente vai no mesmo sentido: no estudo de Yale com 22 milhões de casos, a IA sozinha arrecadou 9% menos que o humano no primeiro mês.
A IA pode dar desconto por conta própria?
Não deveria. Na cobrança séria, o desconto, as parcelas e o prazo vêm da política do credor, cadastrada por fase. O agente aplica a política; acima da alçada, a proposta vai para aprovação de uma pessoa.
IA de voz é mais barata que um operador?
Depende da duração da conversa. Nas nossas medições, a IA de voz custa menos que a posição humana até cerca de 3 minutos e meio de ligação e mais a partir daí. A taxa de acordo de cada canal decide o resto.
Como saber se a IA está trazendo dinheiro novo?
Com grupo de controle: uma parte sorteada da carteira fica sem a estratégia nova, e a diferença de caixa entre os grupos é o ganho real. Sem isso, o relatório credita à IA pagamentos que entrariam de qualquer jeito.
Por onde começar?
Pelo que tem retorno mais rápido e risco menor: o copiloto que faz a tabulação e a priorização da fila com aceite humano. O agente que negociar sozinho vem depois, com a política do credor cadastrada e a trilha funcionando. O diagnóstico operacional mostra onde a sua operação está.